


2026 年 1—6 月,我国橡胶轮胎出口 494 万吨,同比增长 4.9%;出口金额 826 亿元,同比下降 1%。这是全部目的地的合计口径,不是单一市场。
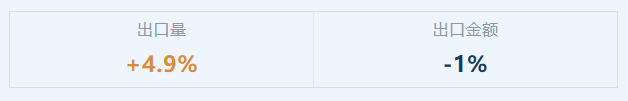
量在涨,钱在少。份额在扩,单价在压——像阿联酋这样的市场,到底走量还是走价?
一、这组数说明什么
量增价减,通常来自三种情况:产品结构往低单价段走、竞争加剧压价、或汇率运费吃掉利润。这 4.9% 的增长,本质上就是「以价换量」——份额拿到了,利润没跟上。
不过 6 月单月量价同时转正(量 +11.7%、金额 +5.4%),趋势已经有松动。
所以判断一个市场该走量还是走价,得看需求结构。阿联酋就是这样一个样本。
二、阿联酋是这类市场的典型样本
据商务部《阿联酋贸易指南(2025 年)》,2024 年中国对阿出口:
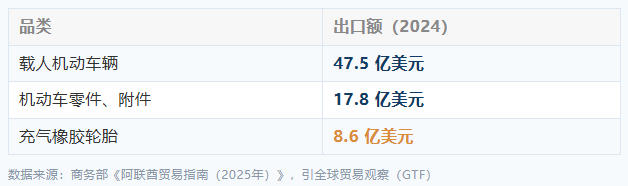
同年中阿双边贸易 1,018.7 亿美元、增 7.2%,中国对阿出口 655.9 亿美元、增 17.8%。
两个细节:整车是轮胎的 5 倍多,说明中国车保有量已成规模,售后跟着车走;汽车零件是轮胎的两倍,说明需求不只是耗材,还包含维修件、结构件、电子件。
三、为什么阿联酋天然适合走量
替换胎为主
2026 年替换胎(车主换胎需求)约占 55%、乘用车胎约 60%。不靠新车装配,靠存量车年年换胎,需求高频稳定。
市场还在长
2026 年规模 14.9 亿美元,2032 年预计 22.4 亿,年均增速 7.03%。
车基在扩
2025 年新车注册 853,411 台、增 9.5%;轻型车 356,963 台,比 2020 年翻了一倍多。
车队涨得更快
迪拜 2025 年商业运输注册车辆超 50 万台、增 25%,持牌运输企业 16,917 家、增 40%。
需求高频、车基扩大、车队加速——这三条决定了阿联酋靠规模取胜,不是靠单条轮胎卖高价。
四、它还是转口枢纽,量能被放大
2024 年阿联酋轮胎出口额 8.26 亿美元、降 24.9%,但对伊拉克出口量从 5.8 万吨增至 7.9 万吨、增 36.2%,成为第一大目的地;对巴基斯坦增 80%,达 3.6 万吨。
进口涨、总出口降、局部猛增——阿联酋正在变成区域集散地,货从这里进,再分销到伊拉克、巴基斯坦、东非。
2026 年上半年,阿联酋非油贸易近 2 万亿迪拉姆、增 13.1%,中国仍是第一大伙伴,贸易额 1,807 亿迪拉姆。杰贝阿里港和 JAFZA 撑起了这套体系。进入阿联酋,不只是卖给它,而是拿到辐射周边的仓和渠道。
五、走量还是走价:分品类才有答案
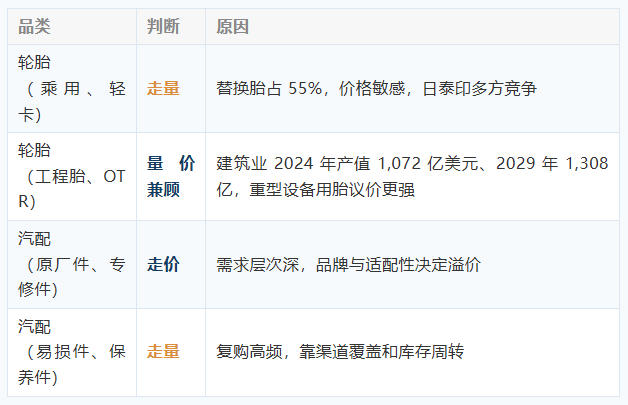
务实的路径是:先用走量的品类占住渠道,再用走价的品类挣毛利。只做轮胎容易被压价,只做高价件拿不到新客户。
一线数据可参照:我们在迪拜的实体汽配店,近 50 天有效询盘 250 条,比亚迪相关约占 25%。询盘结构的变化,往往比报告更早反映需求走向。
结语
份额在扩、单价在压,这是上半年的中国轮胎;6 月量价转正,是刚出现的变化。
阿联酋正是这类市场的样本——替换胎为主、车基在扩、车队在增、还能转口周边。它适合走量,也容得下走价,前提是选对品类、占住渠道。


